Cómo comprar una casa sin esperar a que las tasas bajen

Muchas personas esperan que las tasas hipotecarias bajen antes de comprar una casa. Pero, ¿sucederá eso realmente? Según las últimas proyecciones, los expertos dicen que las tasas disminuirán, pero no tanto como mucha gente quisiera. La buena noticia es que, incluso si las tasas no bajan sustancialmente, todavía hay formas de hacer que la compra de una casa sea más asequible.
¿Cuánto bajarán las tasas?
Hace unos meses, los expertos pronosticaban que las tasas hipotecarias podrían caer por debajo del 6 % para fin de año. Pero las proyecciones recientes sugieren que eso tal vez no sucederá. Si bien se espera que las tasas hipotecarias disminuyan un poco a finales de este año, las proyecciones de Fannie Mae, la Asociación de Banqueros Hipotecarios (MBA, por sus siglas en inglés) y Wells Fargo ahora muestran que se estabilizarán cerca del 6.5 % para finales del año.
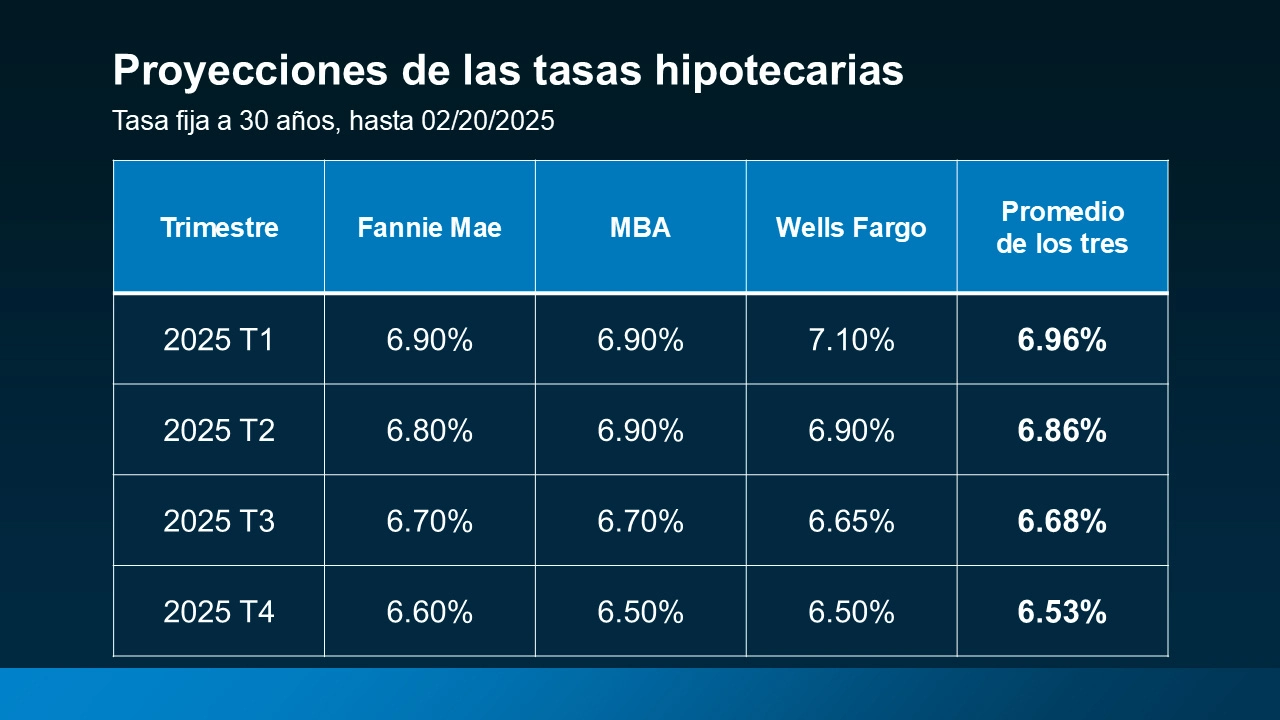
Esto significa que, si está esperando comprar una casa con la esperanza de que las tasas bajen significativamente, es posible que tenga que esperar más tiempo. Y si necesita mudarse debido a cambios en su vida, como un nuevo trabajo, un bebé o un matrimonio, esperar tanto tiempo podría no ser una opción.
Opciones de financiamiento creativo en el mercado actual
Dado que se espera que las tasas hipotecarias no bajen tanto como se anticipaba, podría valer la pena considerar opciones de financiamiento alternativas que le ayuden a comprar una casa antes, en lugar de esperar. Aquí tiene tres estrategias que podría discutir con su prestamista para ver si alguna de ellas tiene sentido para usted:
1. Compra de la tasa hipotecaria (Mortgage Buydown)
Una compra de la tasa hipotecaria le permite pagar una tarifa por adelantado para reducir su tasa de interés durante un período de tiempo determinado. Esto puede ser especialmente útil si quiere o necesita un pago mensual más bajo al principio. De hecho, el 27% de los agentes dicen que los compradores primerizos están solicitando cada vez más estas opciones de compra de tasa a los vendedores para poder comprar una casa ahora mismo.
2. Hipotecas de tasa ajustable (ARMs)
Las hipotecas de tasa ajustable (ARMs) suelen comenzar con una tasa de interés más baja que una hipoteca fija tradicional a 30 años. Esto las convierte en una opción atractiva, especialmente si espera que las tasas bajen en los próximos años o planea refinanciar más adelante.
Y si recuerda la crisis hipotecaria, debe saber que las ARMs actuales no son como las de antes. Según Lance Lambert, cofundador de ResiClub:
Los productos ARM hoy en día son diferentes de muchos de los productos emitidos a mediados de los 2000s. Antes de 2008, los prestamistas aprobaban ARMs basados en la capacidad de los prestatarios para pagar las tasas más bajas iniciales, y a veces ni siquiera verificaban eso. Hoy en día, los prestatarios de ARMs califican según su capacidad para cubrir un pago mensual más alto, no solo el pago inicial más bajo.Lance Lambert, Co-fundador de ResiClub
3. Hipotecas asumibles
Una hipoteca asumible le permite tomar el préstamo existente del vendedor, incluida su tasa de interés más baja. Con más de 11 millones de viviendas calificando para esta opción según U.S. News, vale la pena explorarla si necesita o desea una mejor tasa.
Conclusión
Esperar una gran caída en las tasas hipotecarias podría no ser la mejor estrategia. En su lugar, opciones como la compra de tasa, las ARMs o las hipotecas asumibles podrían hacer que la propiedad de una casa sea más asequible ahora mismo. Conéctese con un prestamista local para explorar lo que mejor funcione para usted.
Si tiene preguntas sobre cómo aprovechar estas opciones o necesita ayuda para encontrar la casa de sus sueños, ¡no dude en contactarme y le ayudaré en todo el proceso!
Sobre el autor
Miguel E. Hernández P.A.
Miguel dirige Negocio Miami, inmobiliaria bilingüe con más de 15 años asesorando a compradores, vendedores, inversionistas e inquilinos en Miami-Dade y Broward desde su oficina en 8400 NW 33rd St Suite 104, Doral, FL 33122.
Vea su perfil¿Está pensando en su próximo paso?
Solicite una valoración gratuita de su propiedad o contáctenos para comprar, vender o invertir en Miami.